

目次
「銀行に資金繰り表を出すように言われたけど、作り方がわからない」
「利益は出ているのに、なぜか口座残高が増えない」
このような悩みを抱えていませんか。
実際、小規模企業の22.7%が「事業は好調だが、資金繰りは苦しい」と回答しています(出典:中小企業庁「2024年版小規模企業白書」)。
売上があっても、手元に使える現金が十分とは限りません。
そこで役立つのが資金繰り表です。現金の増減を見える化できるため、資金不足を事前に予測し、余裕を持って経営判断できるようになります。
この記事では、資金繰り表の基本から、作り方5ステップ、融資前に確認したいポイント、定着のコツまでわかりやすく解説します。
実務ですぐ使える無料テンプレートもダウンロードできるため、初めて作成する方でも安心です。
「資金繰りに追われる経営から、先を見据えた経営へ変えたい」と考えている方はぜひ最後までご覧ください。
資金繰り表とは?会社のお金の流れを見える化する表
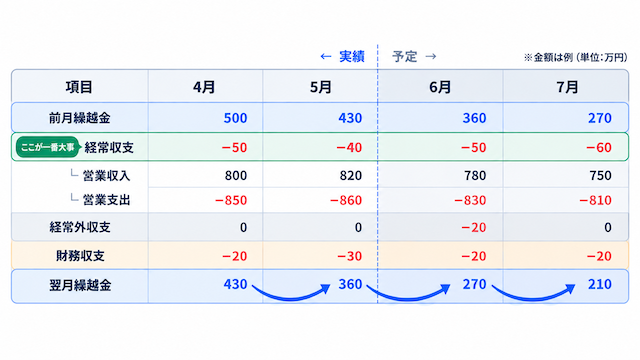
資金繰り表とは、会社に入るお金と出ていくお金を時系列で整理し、将来の一定時点で手元に現金・預金がいくら残るかを予測する表です。
将来の資金不足を早めに把握し、適切な対策を講じるのに役立ちます。
ここでは、資金繰り表の基本を説明します。
- 資金繰り表を作ると、具体的に何がわかるのか
- 資金繰り表の基本項目
- 資金繰り表の種類
- 「利益」と「資金繰り」の違い
なお、現金の動きを扱う資料には「キャッシュフロー計算書」もあります。資金繰り表との違いや、現金が増減する原因をより深く理解したい方はこちらもご覧ください。
キャッシュフロー計算書とは?読み方・作り方をわかりやすく解説
資金繰り表でわかる3つのこと
資金繰り表でわかるのは、「いつ」「いくら」「なぜ」資金が足りなくなるのかの3点です。
毎月の入金と出金を整理することで、「そろそろ厳しいかもしれない」という感覚が、具体的な数字として見えるようになります。
- いつ:どの時点で現金・預金の残高が危険な水準まで減るのか
- いくら:不足額はいくらで、どれだけ資金を調達すればよいのか
- なぜ:本業の収支が原因なのか、借入金の返済や設備投資などが原因なのか
不足額と原因がわかれば、金融機関にも「いくら必要で、何に使うのか」を具体的に説明しやすくなります。
資金繰り表の基本項目
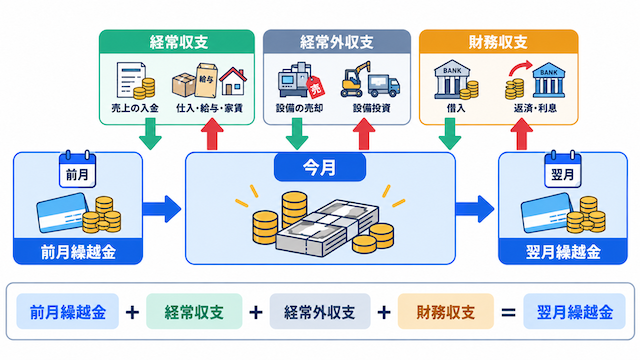
一般的な資金繰り表は、次の5つの項目で構成されています。
| 項目 | 内容 |
|---|---|
| 前月繰越金 | 前月から繰り越した現金・預金の残高 |
| 経常収支(営業活動による収支) | 売上の入金から、仕入・給与・家賃など日常の事業活動による支出を差し引いたもの |
| 経常外収支(投資などの収支) | 設備投資や固定資産の売却など、日常の営業活動以外で発生する入出金 |
| 財務収支 | 借入による入金や、借入金の返済・利息の支払い |
| 翌月繰越金 | 前月繰越金に各収支を反映した、次の月へ繰り越す現金・預金の残高 |
特に重要なのは、経常収支が継続してプラスかどうかです。本業で安定して現金を生み出せているかを判断する目安になります。
資金繰り表の種類|実績表と予定表、月次と週次の使い分け
資金繰り表には実績表と予定表があります。実績表をもとに予定表を作成することで、高い精度の将来予測ができます。
まずは月次で作成し、必要に応じて管理の頻度を上げるのがおすすめです。
- 月次:6か月前後先まで資金繰りを確認する基本の管理方法
- 週次:資金繰りの余裕がなくなってきた場合、短期の資金管理が必要な場合
- 日次:大口の支払いや借入返済など、日単位で残高を管理する必要がある場合
多くの中小企業では、月次管理だけでも資金不足を早期に把握できます。
資金繰りと利益の違い
資金繰りと利益は混同しやすいですが、まったく別のものです。利益は会計上の利益、資金繰りは実際の現金・預金の動きを表します。
| 比較項目 | 損益(利益) | 資金繰り |
| 見ているもの | 会社が黒字か赤字か | 現金・預金が増えたか減ったか |
| 判断の基準 | 売上や費用が発生した時点で計上(入金前でも利益になる) | 実際の入出金日や今後の入出金予定をもとに管理 |
| 必要な知識 | 損益計算書など会計の知識が必要 | 専門的な会計知識がなくても始めやすい |
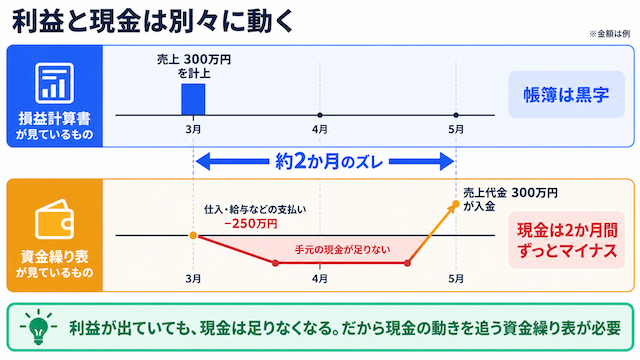
資金繰り表は専門的な会計知識が不要で、家計簿のように「いくら入る」「いくら出る」「いくら残る」を整理する感覚で始められます。
帳簿上は黒字でも、手元の現金が不足することは珍しくありません。利益と資金繰りを切り分けて考えられるようになると、より適切な経営判断につながります。
資金繰り表を作る3つのメリット
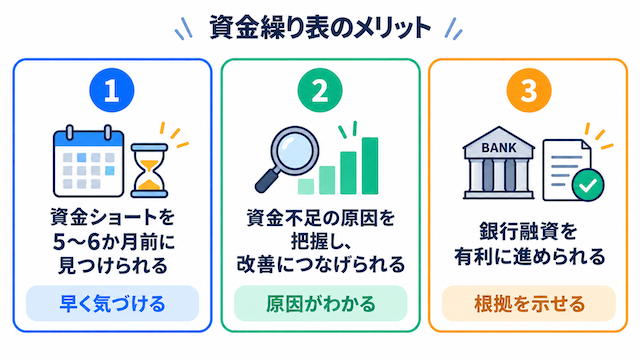
資金繰り表を作る主なメリットは3点あります。
- 資金ショートを5~6か月前に見つけられる
- 資金不足の原因を把握し、改善につなげられる
- 銀行融資を有利に進められる
メリット1. 資金ショートを5~6か月前に見つけられる
最大のメリットは、資金ショートを5〜6か月前に予測できるようになることです。
5〜6か月先までの資金繰り表を作成し、将来の月末残高を確認することで、いつ頃資金が底をつくのかを予測できます。
| 資金ショートまでの期間 | 取れる対応 |
|---|---|
| 5〜6か月以上ある | 融資の相談、借入金の借換え、支払時期の調整、在庫の見直しなど、複数の対策を計画的に進められる |
| 1か月以内 | 条件の悪い借入や資産の売却、支払いの繰り延べなど、緊急対応を迫られる可能性が高くなる |
早めに資金不足を把握できれば対策の選択肢が増え、余裕を持って対応できます。資金繰り表は、その時間的な余裕を確保するための重要な資料です。
メリット2. 資金不足の原因を把握し、改善につなげられる
資金繰り表では、資金不足の原因まで把握できます。
資金繰り表から把握できる主な原因は以下です。
- 借入金の返済負担が重い
- 売掛金の回収が遅い
- 在庫が増えている
- 設備投資が続いている
実際に、中小企業庁で資金繰り表を活用して課題を改善した事例が紹介されています。
埼玉県小鹿野町の有限会社小鹿野温泉須﨑旅館(宿泊業・従業員18名)は、資金繰りに課題を抱えていました。
支援機関とともに資金繰り表を作成したところ、「借入返済の負担」と「販売手数料」が資金を圧迫していることが判明。その後、借換えと予約システムの自社運用に取り組み、2023年の客単価は2019年比で約1.5倍となっています。
資金繰り表で現金の流れを把握し、経営指標で会社全体の課題を分析すると、改善すべきポイントがより明確になります。経営指標の見方や活用方法はこちらをご覧ください。
経営指標とは?中小企業がまず見るべき指標一覧・目安・活用方法を解説
メリット3. 銀行融資を有利に進められる
銀行融資では、必要な資金や返済計画を具体的に説明することが重要です。資金繰り表は、その根拠となる資料として活用できます。
金融機関は、資金繰り表をもとに次のような点を確認します。
- 必要な資金はいくらか
- 資金が不足する時期はいつか
- 借入後に返済できる見込みがあるか
必要な資金の金額や時期、借入後の資金の流れを数字で説明できれば、金融機関も状況を把握しやすくなり、融資の相談をスムーズに進められます。
資金繰り表の作り方5ステップ【無料テンプレート付き】
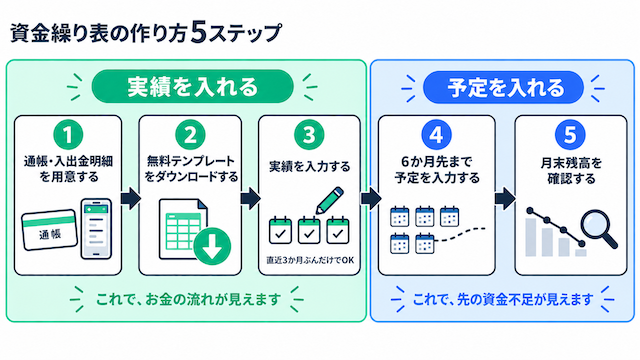
資金繰り表は、無料テンプレートでも5ステップで簡単に作成できます。
- ステップ1. 通帳・入出金明細を用意する
- ステップ2. 無料テンプレートをダウンロードする
- ステップ3. 実績を入力する
- ステップ4. 6か月先まで予定を入力する
- ステップ5. 月末残高を確認する
まずは直近3か月の実績入力まで進めましょう。それだけでも、自社のお金の流れが見えてきます。
ステップ1. 通帳・入出金明細を用意する
実績表の入力は、通帳またはネットバンキングの入出金明細があれば始められます。基本的に、通帳だけでもOKです。
予定まで入力する場合は、次の資料もあると便利です。
| 必要な資料 | 用途 |
|---|---|
| 預金通帳・ネットバンキング明細 | 実績の入力 |
| 借入金返済予定表 | 借入金の返済予定 |
| 請求書・受注一覧 | 売上入金の予定 |
| 給与台帳・家賃・リース契約書など | 毎月の固定費 |
ステップ2. 無料テンプレートをダウンロードする
資金繰り表は自作すると項目漏れや計算ミスが起こりやすいため、最初はテンプレート利用がおすすめです。
SmartKAでは、登録不要で使える無料テンプレートを配布しています。
実績・予定を自動集計し、12か月分をまとめて管理できるため、中長期の資金計画を立てたい人はぜひ活用してください。
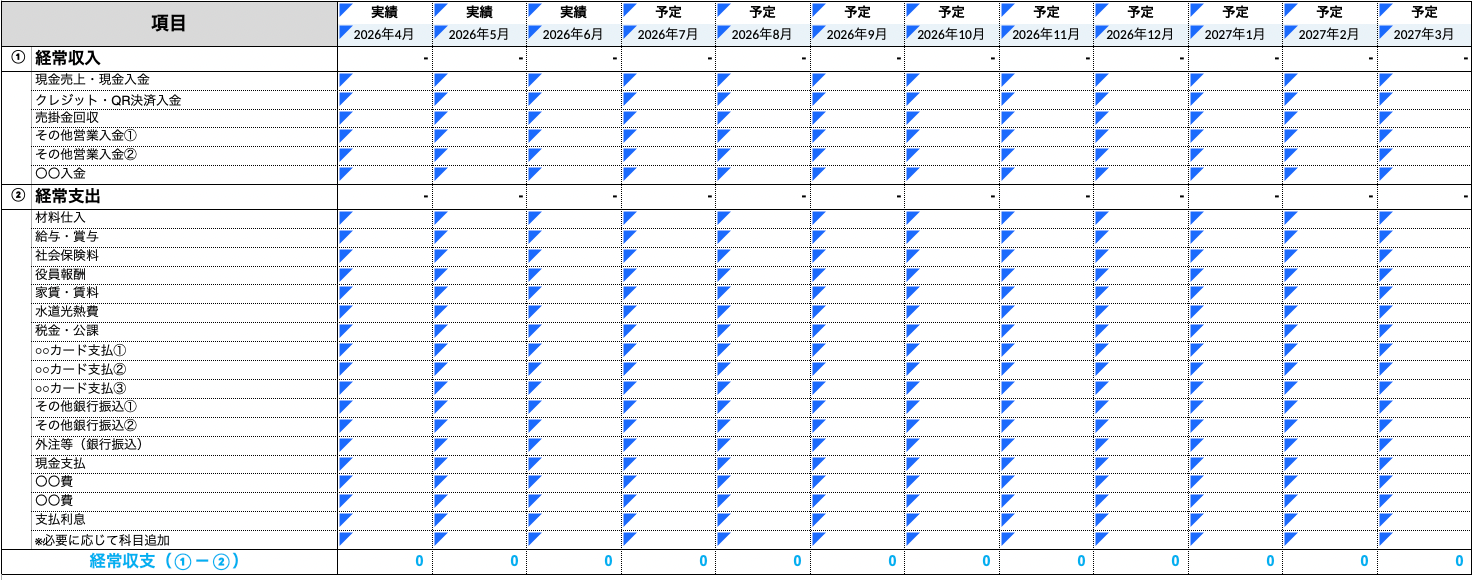
公的機関では次の様式も公開されています。目的や自社の状況に合わせて使い分けましょう。
| テンプレート | おすすめの人 | 特徴 | 形式 |
|---|---|---|---|
| 日本政策金融公庫 | 融資を検討している人 | 融資相談で活用しやすい標準様式 | Excel・Word |
| 中小機構(J-Net21) | 初めて作成する人 | 解説付きで初心者向け | Excel |
| 中小企業庁 | 会計ツールをまとめて使いたい人 | 資金繰り表を含む各種会計ツールを公開 | Excel |
ステップ3. 実績を入力する
まずは直近3か月の入出金実績を入力し、実績表を作成します。実績を正確に入力することで、予定表の予測精度が高まります。
具体的には以下のステップで入力してください。
- 前月繰越金→経常収支→経常外収支→財務収支→翌月繰越金の順に入力する
- 翌月繰越金が実際の月末残高と一致するか確認する
- 一時的な入出金は備考欄に残す
ステップ4. 6か月先まで予定を入力する
入力した実績表をもとに、6か月先までの予定を入力します。
- 売上入金:受注状況や入金予定日をもとに入力
- 仕入れ:支払予定日に合わせて入力
- 固定費:給与・家賃・リース料・社会保険料など毎月発生する支出を入力
- 臨時支出:賞与、納税、保険料の年払い、設備投資など忘れず入力
入金は少なめ、出金は多めに見積もると、安全性を考慮した資金計画を立てやすくなります。
ステップ5. 月末残高を見て資金ショートのリスクを確認する
資金繰り表に全て入力したら、最後に翌月繰越金(現金・預金残高)の推移を確認します。
チェックするポイントは次の3つです。
- マイナスになる月はないか
- 最低限必要な現預金を下回る月はないか
- 残高が減少し続けていないか
残高が減り続けている場合は、本業の収支や売掛金の回収、借入返済、設備投資など、原因を確認しましょう。
ここまでは無料テンプレートで対応できます。
一方、毎月の転記作業が負担になる場合は、自動化ツールの活用も有効です。
SmartKAなら、決算書データをもとに資金状況や主要な経営指標を自動で算出できるため、手入力の負担を抑えながら継続的に資金管理を行えます。
まずは無料テンプレートで始め、継続が負担になったタイミングで自動化ツールを検討するとよいでしょう。
資金繰り表で資金ショートが予測されたときの対処法
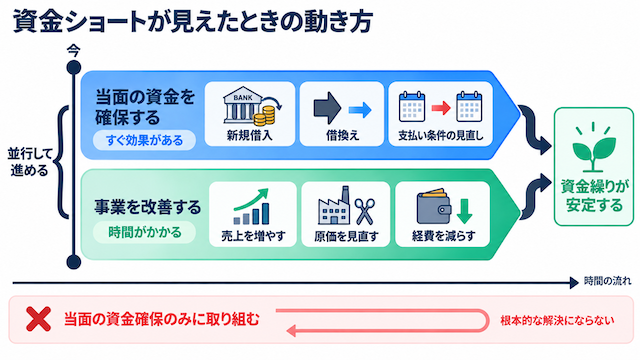
資金ショートが予測されたら、まず当面の資金を確保しながら、事業改善にも並行して取り組むことが大切です。
売上の改善やコスト削減は効果が出るまでに時間がかかります。手元の資金が尽きてしまうと、改善策を実行する前に資金繰りが行き詰まるおそれがあります。
- 1. 新規借入:金融機関へ相談し、不足する運転資金を調達する
- 2. 借換え:借入条件や返済期間を見直し、毎月の返済負担を軽減する
- 3. 支払い条件の見直し:借入金返済のリスケジュールや、税金・社会保険料の分納などを早めに相談する
早めに対策するほど選べる選択肢は増え、条件面でも有利になります。
これらの方法で当面の資金を確保しながら、売上拡大や原価の見直し、経費削減などに取り組み、根本的な資金繰りの改善を目指しましょう。
資金繰りを根本から改善する方法はこちらで詳しく解説しています。
決算書分析とは?自社の課題を見つける4ステップと改善への活かし方
融資前に確認したい資金繰り表のチェックポイント
融資前に資金繰り表のチェックポイントを押さえておけば、資金面の課題を整理したうえで、自信を持って銀行との面談に臨めます。
改善が必要な点も早めに把握できるため、対策の事前検討や、必要な資料を準備する時間も確保できます。
特に確認したいのは、次の3点です。
- 経常収支は継続してプラスになっているか
- 予定と実績に大きなズレはないか
- 手元資金に十分な余裕があるか
1. 経常収支は継続してプラスになっているか
まず確認したいのは、経常収支(営業活動による収支)が継続してプラスになっているかです。
銀行は、本業だけで返済できる会社かを重視するため、経常収支を確認します。継続してプラスであれば、本業で安定して現金を生み出せていると判断できます。
| 状態 | 判断のポイント |
|---|---|
| プラスが続く | 本業で安定して現金を生み出せており、返済能力を説明できる |
| プラスとマイナスを行き来する | 季節変動や一時的な要因がないか確認する |
| マイナスが続く | 本業だけでは資金が不足している可能性があり、改善策や返済計画の検討が必要 |
2. 予定と実績に大きなズレはないか
資金繰り表で立てた入出金の予定と実績に大きなズレがないかも確認しましょう。
金融機関は、資金繰り表の予定だけでなく、過去の予測と実績に大きなズレがないかも確認します。ズレが小さいほど、自社の資金状況を把握できていると評価されます。
一方、毎月大きなズレが続く場合は、資金計画の精度に課題があるかもしれません。原因を分析し、次回以降の予測に反映させることが大切です。
例えば、以下の項目を確認してください。
- 売上入金:予定どおり入金されているか
- 支出:予定外の支出が発生していないか
- 毎月の傾向:予定より資金繰りが悪化していないか
予定と実績を毎月比較することで、資金計画の精度が高まり、自社の資金の流れをより正確に把握できるようになります。
3. 手元資金に十分な余裕はあるか
銀行は、借入後も安定して返済を続けられるかを判断するため、手元資金に十分な余裕があるかを確認します。
必要な手元資金は業種や事業内容によって異なりますが、一般的には月商の1〜2か月分が目安とされます。
月商1か月分未満の場合は資金繰りに余裕がないため、早めの対策が必要です。
資金繰り表が定着しない原因と対策
資金繰り表は、毎月更新してこそ効果を発揮します。
更新が止まると、最新の資金状況を把握できず、資金調達や設備投資などの経営判断を誤る可能性があります。
定着しない原因に合わせて対策を取り入れましょう。
原因1. Excel管理でミスや手戻りが起きる
Excel管理では、数式や参照先が崩れ、ミスや手戻りが発生しやすくなります。
特に、行の追加やシートのコピーを繰り返すと、参照範囲がずれ、原因を探す作業に時間がかかって更新が止まるケースがあります。
以下のような対策が効果的です。
- 様式を大きく変更しない
- ファイルは1つにまとめて管理する
計算ミスを防ぎやすい運用にすることで、毎回数字が合っているか確認する手間を減らせます。
原因2. 属人化して更新が止まる
担当者しか更新方法がわからない状態も、資金繰り表が続かない原因です。
独自に作成したExcelは、作成者の知識や運用ルールに依存しやすく、担当者の異動や退職をきっかけに更新が止まることがあります。
次のように資金管理をシンプルかつ仕組み化しましょう。
- 入金・出金・月末残高など、必要最低限の項目に絞る
- テンプレートを使う
- 会計データを活用し、資金繰り表を自動作成できる環境を整える
仕組み化には、経営分析ツールの活用も有効です。
特にSmartKAは、決算書データをもとに資金状況や経営指標を自動で分析・見える化できます。資金安定性や返済力も把握できるため、継続的な資金管理に役立ちます。
経営分析ツールの選び方や比較ポイントについて詳しく知りたい方は、こちらの記事をご覧ください。
まとめ|資金繰り表の活用は、早めの資金対策につながる
資金繰り表は、現金の流れを見える化し、資金不足の兆候を早めに把握するための資料です。
- 資金繰り表は、前月繰越金・経常収支・経常外収支・財務収支・翌月繰越金の5項目
- 作成するときは、実績と6か月先までの予定を入力して月末残高を確認する
- 資金不足が予測されたら、当面の資金を確保しつつ、事業改善へ取り組む
- 融資前は、経常収支・予定と実績のズレ・手元資金の余裕を確認する
まずは無料テンプレートで資金繰り表を作成し、毎月の資金状況を確認する習慣をつけましょう。
Excelでの資金繰り管理に限界を感じている方は、SmartKAの無料デモを体験してみてください。