

目次
「黒字なのに、なぜか現金が増えない」
「キャッシュフローが悪いと言われたけれど、どこを改善すればいいのかわからない」
このような悩みを抱えていませんか。
キャッシュフロー計算書を見ても、営業・投資・財務の数字から自社の経営状態をどう判断すればよいのか、わかりにくいものです。
しかし、正しくキャッシュフロー分析できれば、現金がどこで増減しているのかを把握し、資金繰りの問題や改善すべきポイントを見つけられます。
この記事では、キャッシュフロー分析の基本的なやり方から、3区分の組み合わせによる8パターンの見方、あわせて確認したい指標や改善方法まで解説します。
「自社のキャッシュフローは健全なのか」「どこから改善すべきか」を数字をもとに判断したい方は、ぜひ最後までご覧ください。
キャッシュフロー分析とは?利益との違いと計算書の基本
キャッシュフロー(CF)とは、会社に入ってくる現金と出ていく現金の流れのことです。
キャッシュフロー分析では、1年間の現金の流れをもとに、どこで現金が増え、どこで減っているのかを確認します。
分析することで、今の資金繰りに問題がないか、今後いつ資金が足りなくなりそうかを早めに把握できます。
キャッシュフロー分析では、次の3つを押さえておきましょう。
- キャッシュフロー分析でわかる3つのこと
- 利益とキャッシュフローの違い
- キャッシュフロー計算書の入手方法
キャッシュフロー分析でわかる3つのこと
キャッシュフロー分析によって、損益計算書だけでは見えない会社の資金面の危険信号を見つけられます。
| チェック項目 | 判断のポイント |
|---|---|
| 資金不足の兆候 | 現金が減るペースから、資金が足りなくなる時期を先読みする |
| 黒字倒産のリスク | 3つのキャッシュフローの組み合わせを8パターンに分けて判断する |
| 借入金の返済余力 | 稼いだ現金と借入金を比べて、返済余力があるか判断する |
この3点を確認すれば、「なんとなく資金繰りが不安」というあやふやな状態から、どこにどのようなリスクがあるのかを具体的に把握できます。
利益とキャッシュフローの違い
利益とキャッシュフローは同じではありません。
利益が出ていても、実際の入金までのタイムラグや在庫の仕入れ、借入金の返済などによって、利益と実際の現金の動きにはズレが生じるためです。
- 利益:売上から費用を引いた計算上のもうけ
- キャッシュフロー:実際に会社へ出入りした現金
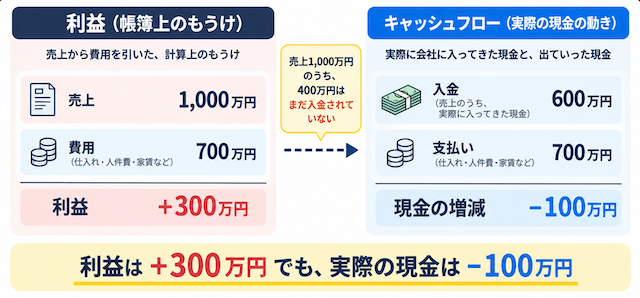
東京商工リサーチの調査では、2025年に倒産した企業のうち最終赤字だったのは64.3%でした。つまり、約3分の1は黒字倒産だったことになります。
利益は計算上の数字であることを理解し、キャッシュフロー分析で実際の現金の動きも確認することが重要です。
キャッシュフロー計算書の入手方法
中小企業にはキャッシュフロー計算書を作る義務がないため、決算書類に入っていないことがあります。その場合は、次の方法で用意できます。
- 顧問税理士に依頼する:決算時などに作成してもらう
- 会計ソフトで出力する:クラウド会計ソフトなどの機能を使う
- 自分で作る:損益計算書と貸借対照表をもとに作成する
作り方には「直接法」と「間接法」の2つがあり、中小企業では間接法が一般的です。詳しい作成方法はこちらをご覧ください。
関連記事:キャッシュフロー計算書とは?読み方・作り方をわかりやすく解説
キャッシュフロー分析のやり方|まずは3つの区分を確認
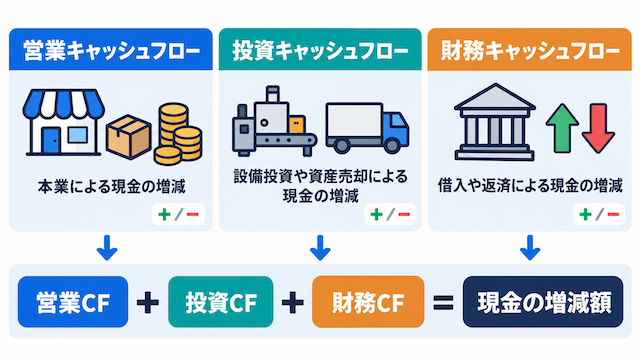
キャッシュフローは次の3つに区分され、まずはそれぞれで現金が増えたか、減ったかを確認します。
- 営業キャッシュフロー:本業による現金の増減
- 投資キャッシュフロー:設備投資や資産売却による現金の増減
- 財務キャッシュフロー:借入や返済による現金の増減
3つの合計額が、会社全体の現金の増減となります。
現金の増減額 = 営業キャッシュフロー + 投資キャッシュフロー + 財務キャッシュフロー
3つの区分を確認した後、プラス・マイナスの組み合わせや指標から会社の資金状態を詳しく分析していきます。
営業キャッシュフロー|本業で現金を生み出せているか
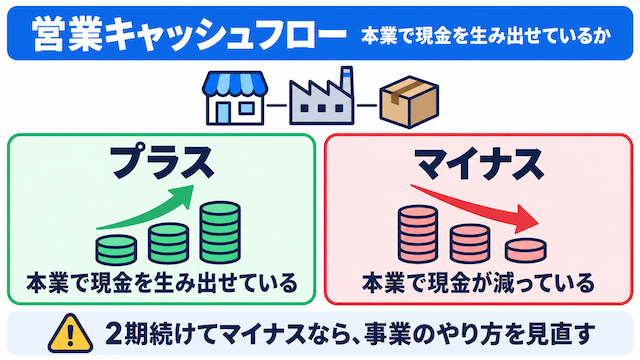
営業キャッシュフローは、本業による現金の増減を表します。
- プラス:本業で現金を生み出せている
- マイナス:本業で現金が減っている
特に、マイナスが続いている場合は注意が必要です。本業で必要な現金をまかなえておらず、借入や手元資金で補っている可能性があります。
2期続けてマイナスなら、事業のやり方を見直す段階です。売上の不足や経費の増加、売掛金の回収遅れなど、現金が減っている原因を確認しましょう。
投資キャッシュフロー|将来に向けて投資できているか
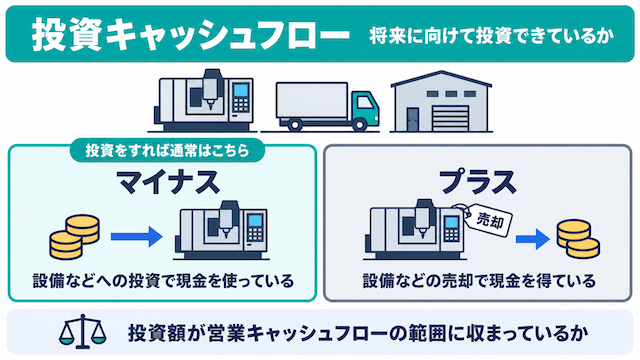
投資キャッシュフローは、設備や車両などへの投資や、資産の売却による現金の増減を表します。
- マイナス:設備などへの投資で現金を使っている
- プラス:設備などの売却で現金を得ている
将来の売上につながる設備投資などを行えば、通常はマイナスになります。重要なのは、本業で稼いだ現金の範囲で投資できているかです。
投資額が営業キャッシュフローを大きく上回る場合は、手元資金や借入に頼った投資になっていないか確認しましょう。
投資キャッシュフローはプラス・マイナスだけで判断せず、営業キャッシュフローとあわせて確認します。
財務キャッシュフロー|借入・返済のバランスはどうか
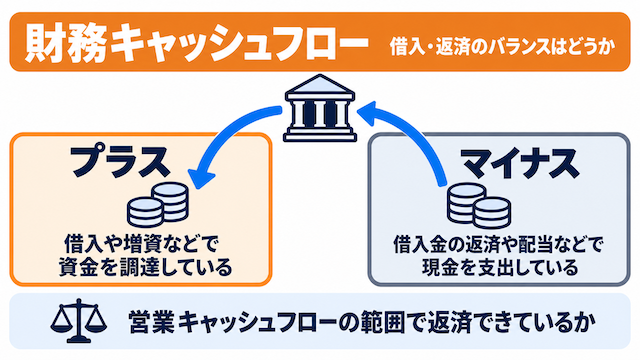
財務キャッシュフローは、借入や返済などによる現金の増減を表します。
- プラス:借入や増資などで資金を調達している
- マイナス:借入金の返済や配当などで現金を支出している
財務キャッシュフローも、プラス・マイナスだけでは良し悪しを判断できません。
借入が続いていないか、営業キャッシュフローの範囲で返済できているかを確認することが大切です。
キャッシュフローの8パターンで経営状態をチェック
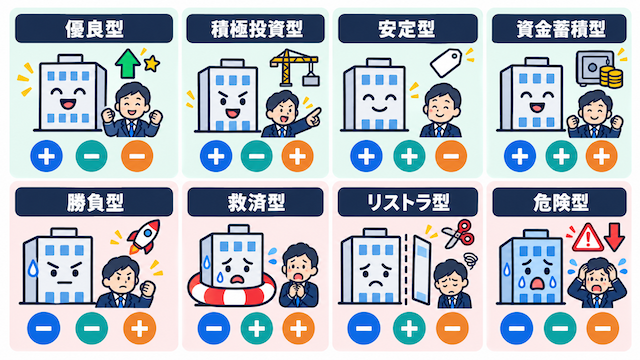
3つのキャッシュフローは、それぞれプラス・マイナスに分かれるため、組み合わせは全部で8パターンあります。
自社がどれに当てはまるか確認し、現在の経営状態を診断してみましょう。
| パターン | 営業CF | 投資CF | 財務CF | 主な状態 |
|---|---|---|---|---|
| 1. 優良型 | + | - | - | 本業の稼ぎで投資と返済をまかなっている |
| 2. 積極投資型 | + | - | + | 借入も活用して積極的に投資している |
| 3. 安定型 | + | + | - | 本業で稼ぎながら資産を売却し、借入を返済している |
| 4. 資金蓄積型 | + | + | + | 本業・資産売却・借入で現金を増やしている |
| 5. 勝負型 | - | - | + | 借入で資金を確保しながら投資している |
| 6. 救済型 | - | + | + | 資産売却と借入で本業の資金不足を補っている |
| 7. リストラ型 | - | + | - | 資産を売却しながら借入を返済している |
| 8. 危険型 | - | - | - | 本業・投資・返済で現金が減っている |
下のパターンほど資金繰りに注意が必要な傾向です。特にパターン5〜8は営業キャッシュフローがマイナスで、本業で現金を生み出せていません。
ただし、プラス・マイナスの数だけで経営状態の良し悪しは決まりません。会社の状況によって、それぞれの符号が持つ意味は異なります。
まずは営業キャッシュフローを確認し、投資・財務キャッシュフローとあわせて判断しましょう。
パターン1. 優良型(営業+/投資-/財務-)|理想的な健全企業
本業で稼いだ現金で、投資と借入金の返済をまかなえている理想的な状態です。
事業が軌道に乗った会社に見られます。ただし、投資と返済の合計が営業キャッシュフローを上回ると、手元の現金は減るため注意が必要です。
本業で稼いだ現金の範囲で、投資と返済ができているかを確認しましょう。
パターン2. 積極投資型(営業+/投資-/財務+)|成長期の挑戦企業
店舗や工場の新設など、事業を拡大している会社に多いパターンです。本業で稼いだ現金に加えて、借入などで調達した資金も投資に回しています。
事業を成長させるための借入であれば問題ありませんが、投資が売上や利益につながらなければ、返済負担だけが残るリスクがあります。
投資後の売上や利益を追い、借入に見合った成果が出ているかを見極めることが大切です。
パターン3. 安定型(営業+/投資+/財務-)|資産売却で借入返済中
使っていない土地や設備などを売却し、その資金も活用しながら借入金を返済しているケースです。
本業では現金を生み出せているため、資産整理によって財務体質を改善している段階ともいえます。
一方、資産売却による収入は一時的なものです。資産整理が終わったあとも、本業の稼ぎだけで返済を続けられるかがポイントになります。
パターン4. 資金蓄積型(営業+/投資+/財務+)|将来の大型投資に備える
本業・資産売却・借入のすべてから現金が入っているため、手元資金が最も増えやすいパターンです。
大型設備の導入や新規事業に備えて資金を準備している場合もありますが、目的のない借入は利息の負担を増やすため注意が必要です。
「何のために、いつ使う資金なのか」が明確になっていれば問題ありません。
パターン5. 勝負型(営業-/投資-/財務+)|赤字でも将来に賭ける
創業直後や新規事業の立ち上げ期では、本業で十分な現金を稼げないまま、借入によって投資を続けることがあります。このような局面が勝負型です。
将来の成長に向けた先行投資とも考えられますが、営業キャッシュフローのマイナスが長引けば、借入金だけが膨らんでいきます。
重要なのは、営業キャッシュフローをプラスに転換するまでの期限と道筋を決めておくことです。
パターン6. 救済型(営業-/投資+/財務+)|資産売却と借入で延命
売上の急減などで本業から十分な現金を得られず、資産の売却や追加借入で不足分を補っている状態です。
これによって当面の支払いはまかなえても、売却できる資産や借入余力は無限ではありません。対策が遅れるほど、資金を確保する手段は少なくなります。
資金を確保できている間に、売上回復や経費削減など本業の改善を進める必要があります。
パターン7. リストラ型(営業-/投資+/財務-)|事業縮小局面
不採算事業からの撤退や拠点の閉鎖などで資産を売却し、その資金を借入金の返済に充てている会社などが当てはまります。
事業を整理して借入金を減らすことはできますが、それだけでは本業の営業キャッシュフローがマイナスという問題は解消されません。
事業を絞り込んだあとは、残した事業で現金を生み出せる体制への転換が求められます。
パターン8. 危険型(営業-/投資-/財務-)|倒産リスク高
3つのキャッシュフローがすべてマイナスで、本業だけでなく、投資や借入金の返済でも現金が流出しています。
このまま手元資金の取り崩しが続けば、いずれ支払いに必要な現金が不足します。そのため、ほかのパターン以上に早急な対応が必要です。
まず手元資金であと何か月支払いを続けられるかを把握し、資金確保と支出削減の優先順位を決めましょう。
8パターンとあわせて確認したい3つの指標
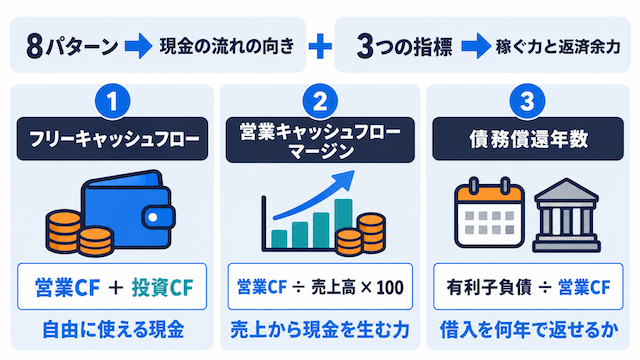
8パターンでは現金の流れの向きがわかりますが、同じ優良型でも、売上の1%しか現金を生み出せない会社と10%を生み出せる会社では、資金の余裕が異なります。
そこで、次の3つの指標もあわせて確認し、稼ぐ力や返済余力まで具体的に把握しましょう。
- フリーキャッシュフロー
- 営業キャッシュフローマージン
- 債務償還年数
指標1. フリーキャッシュフロー
8パターンで現金の流れが健全に見えても、投資後にほとんど現金が残っていなければ、返済や次の投資に使える余裕がなくなり、息切れしてしまいます。
そこで確認したいのが、会社が自由に使える現金を示すフリーキャッシュフローです。
フリーキャッシュフロー = 営業キャッシュフロー + 投資キャッシュフロー
例えば、年商4億円の製造業をモデルケースに計算してみましょう。
- 営業キャッシュフロー:+2,400万円
- 投資キャッシュフロー:▲1,500万円
この場合、投資後に+900万円のフリーキャッシュフローが残り、借入金の返済や次の投資などに充てられます。
フリーキャッシュフローが継続してプラスなら、本業で稼いだ現金の範囲で投資できていると判断でき、金額が大きいほど自由に使える現金に余裕があることを示しています。
指標2. 営業キャッシュフローマージン
売上に対して十分な現金を生み出せているかを見る場合は、営業キャッシュフローマージンを使います。
営業キャッシュフローマージン = 営業キャッシュフロー ÷ 売上高 × 100
上記のモデルケースでは、2,400万円 ÷ 4億円 × 100 = 6.0%です。つまり、売上100円あたり6円の現金を本業から生み出していることになります。
営業キャッシュフローマージンは、数値の高さと前期からの変化を確認してください。数値が改善していれば、効率よく現金を生み出せている目安になります。
前期より数値が下がっている場合は、利益率の低下や売掛金の回収遅れなど、現金が残りにくくなった原因を確認しましょう。
指標3. 債務償還年数
財務キャッシュフローがマイナスなら借入金を返済していることはわかりますが、今の稼ぐ力に対して借入金が多すぎないかを判断するには、債務償還年数を確認します。
債務償還年数 = 有利子負債※ ÷ 営業キャッシュフロー
※実務上は、手元の現預金や運転資金相当を差し引いた「実質有利子負債」をもとに計算する場合もあります。
上記のモデルケースで1億2,000万円の借入金がある場合、1億2,000万円 ÷ 2,400万円 = 5.0年分に相当する借入金があることを意味します。
事業再生では、有利子負債をキャッシュフローの概ね10倍以下とすることが一つの目安です。(出典:全国銀行協会「中小企業の事業再生等に関するガイドライン」)
ここまで見て、「毎回パターンや指標を分析するのは面倒…」と感じた方もいるかもしれません。
SmartKAなら、決算書の情報から必要な経営指標をAIが分析・可視化し、面倒な集計や計算に時間をかけずに経営状態を把握できます。
今回の3つ以外にも経営判断で重要な指標は、こちらの記事で解説しています。
関連記事:経営指標とは?中小企業がまず見るべき指標一覧・目安・活用方法を解説
キャッシュフローが悪化する3つのサインと改善方法
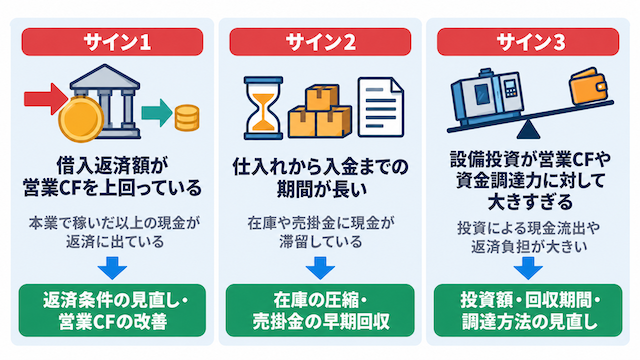
キャッシュフローの悪化は、決算書の数字にサインとして表れます。代表的な3つのサインと改善方法は、次のとおりです。
| 悪化のサイン | 状況 | 改善方法 |
|---|---|---|
| 借入返済額が営業CFを上回っている | 本業で稼いだ以上の現金が返済に出ている | 返済条件の見直し・営業CFの改善 |
| 仕入れから入金までの期間が長い | 在庫や売掛金に現金が滞留している | 在庫の圧縮・売掛金の早期回収 |
| 設備投資が営業CFや資金調達力に対して大きすぎる | 投資による現金流出や返済負担が大きい | 投資額・回収期間・調達方法の見直し |
こうしたサインを放置すると、利益が出ていても手元の現金が減り続け、資金繰りが苦しくなるため、早いうちに改善策を打つ必要があります。
サイン1. 借入返済額が営業CFを上回っている
年間の返済額が営業キャッシュフローを上回ると、本業で稼いだ現金だけでは返済できず、手元資金が減っていきます。
まずは年間の返済額と営業キャッシュフローを比較しましょう。返済額が上回っている場合は、次の2つの方向から改善します。
- 返済を軽くする:借換えなどで返済ペースを見直す
- 営業CFを増やす:値上げや原価・経費を見直す
返済額を営業キャッシュフローの範囲に収め、本業で稼いだ現金で返済できる状態を目指しましょう。
サイン2. 仕入れから入金までの期間が長い
仕入れや外注費を支払ってから売上代金を回収するまでの期間が長いと、在庫や売掛金に現金が滞留します。
売上が増えていても、入金まで時間がかかれば手元の現金は増えません。
まず、売掛金は月商の何か月分、在庫は月の売上原価の何か月分あるかを確認します。多い場合は、次のような対策を行いましょう。
- 在庫回転を早める
- 過剰在庫を減らす
- 売掛金の回収条件を見直す
- 請求・回収の管理を徹底する
在庫を減らし、売掛金の回収を早めることで、現金が手元に戻るまでの期間を短縮できます。
サイン3. 設備投資が営業CFや資金調達力に対して大きすぎる
設備投資そのものは悪いことではありませんが、稼いだ現金や借入余力を超えて投資すると、手元資金が減り、返済負担も重くなります。
設備投資の前に、次の3点を確認しましょう。
- 回収期間:投資額を、その設備が生む現金で何年で回収できるか
- 調達方法:自己資金・借入・リースなど、どの方法が適しているか
- 投資後の資金繰り:返済を続けても必要な現金を確保できるか
投資額だけでなく、「何年で回収できるか」「返済しながら資金を残せるか」まで確認することが大切です。
キャッシュフロー分析を経営判断につなげる3ステップ
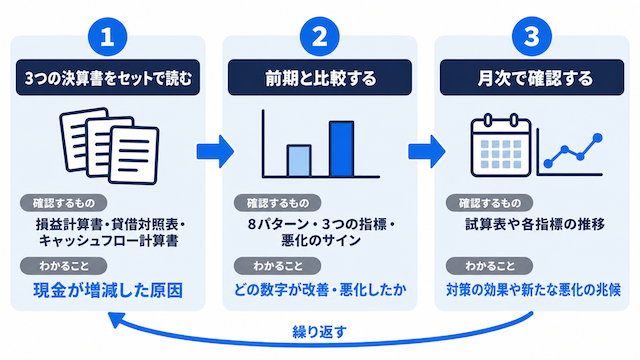
キャッシュフロー分析は、一度行うだけではあまり効果はなく、ほかの決算書と組み合わせ、変化を継続して追うことで経営判断に活かせます。
| 経営判断に活かすステップ | 確認書類・指標 | わかること |
|---|---|---|
| 1. 3つの決算書をセットで読む | 損益計算書・貸借対照表・キャッシュフロー計算書 | 現金が増減した原因 |
| 2. 前期と比較する | 8パターン・3つの指標・悪化のサイン | どの数字が改善・悪化したか |
| 3. 月次で確認する | 試算表や各指標の推移 | 対策の効果や新たな悪化の兆候 |
3ステップを繰り返すことで、経営判断の精度が高まります。
ステップ1. 損益計算書・貸借対照表とセットで読む
キャッシュフロー計算書だけでなく、損益計算書・貸借対照表とセットで確認すると、現金が増減した原因を具体的に把握できます。
例えば、利益が出ているのに現金が減っている場合、貸借対照表を見ると売掛金や在庫の増加が原因だとわかることがあります。
決算書を使った詳しい分析方法はこちらをご覧ください。
関連記事:決算書分析とは?自社の課題を見つける4ステップと改善への活かし方
ステップ2. 前期と比較して変化の原因を探る
決算書は単年度の数字だけで判断せず、前期と比較して変化を確認することが大切です。
例えば、営業キャッシュフローがプラスでも、前期より大きく減っていれば注意が必要です。売上や利益の減少、売掛金・在庫の増加など、数字が悪化した原因を探りましょう。
あわせて、これまで確認した8パターン・3つの指標・悪化のサインが前期からどう変わったかを見ると、優先して改善すべき部分が見えてきます。
ステップ3. 月次で確認して改善効果を追う
年1回の決算だけでは、対策の効果を確認するまでに時間がかかりすぎるため、毎月の試算表を確認し、改善策が数字に反映されているかを追いましょう。
- 対策を実行する
- 翌月以降の数字を確認する
- 改善していなければ対策を見直す
このサイクルを毎月回すことで、効果のある対策・ない対策を数字で判断し、資金繰りが悪化する前に軌道修正できます。
ただし、複数の指標を毎月集計・分析するのは手間がかかります。効率化したい場合は、経営分析ツールを活用するのも一つの方法です。
SmartKAなら、決算情報から経営状態をレポート出力し、改善すべきポイントまで把握できるため、定期的な経営状況の確認に役立ちます。
関連記事:経営分析ツールおすすめ7選|中小企業向けの選び方を徹底解説
まとめ|キャッシュフロー分析で「利益はあるのにお金がない」を防ごう
キャッシュフロー分析で重要なのは、現金が増えた・減ったという結果だけでなく、その原因を特定して改善につなげることです。
この記事で解説した内容を、次の順番で実践してみましょう。
- 3つのキャッシュフローを確認する:営業・投資・財務のプラス・マイナスを見る
- 8パターンと3つの指標で分析する:経営状態や稼ぐ力、返済余力を把握する
- 悪化のサインを確認する:借入返済・在庫や売掛金・設備投資に問題がないかを見る
- 改善後も月次で追う:対策によって数字が改善したかを確認する
すべてを一度に分析する必要はありません。まずは直近の決算書を開き、営業・投資・財務キャッシュフローの3つを確認するところから始めてみてください。
分析と改善を毎月繰り返すことで、資金不足の兆候に早く気づき、手元の現金が足りなくなる前に対策を打てます。
継続的な分析を効率化したい方は、SmartKAをぜひご活用ください。
